Domain ajtm.de kaufen?
Wir ziehen mit dem Projekt
ajtm.de um.
Sind Sie am Kauf der Domain
ajtm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ajtm.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **


Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:


-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
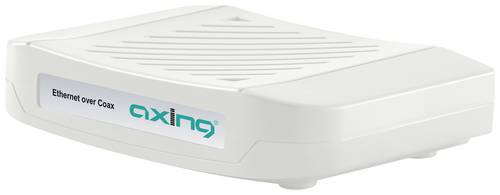
Axing Peer-to-Peer 720 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-31 mit WLAN ausgestattet. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich/gewünscht ist. Die Typen EOC 1-31 und EOC 2-31 sind abwärtskompatibel zu den Geräten der 2. Generation EOC 1-11 und EOC 2-11, denn sie verwenden denselben Rückkanalbereich von 5 bis 65 MHz. Mit einer Netto-Datenrate von 720 Mbps (PHY) erreichen Sie einen hohen Datendurchsatz.123,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Haller, Reinhold: Führung in Wissenschaft und ForschungFührung in Wissenschaft und Forschung , In der Regel gelangen Führungskräfte im Wissenschafts- und Forschungsumfeld vorrangig über die Qualität ihrer wissenschaftlichen Arbeiten zu einer Führungsaufgabe. Personalführung, Teammanagement, effiziente Führungsinstrumente und Führungsstile haben sie jedoch selten systematisch erlernen und einüben können. Erfolgreiche Führung und effizientes Management erfordern neben solchen Tools und Skills jedoch gleichermaßen evidenzbasierte Instrumente und Kompetenzen in Bezug auf nachhaltige Konfliktbewältigung, auf passgenaue Personalauswahl und nicht zuletzt auf das Selbstmanagement für eine Resilienz-fördernde Life-Balance. Dieses Handbuch bietet als kompaktes Kompendium mit diesen und weiteren essenziellen Themen eine ausführliche Sammlung kurzer theoretischer Hintergründe sowie eine umfassende, alltags- und praxisorientierte Toolbox für die erfolgreiche Führung von Mitarbeitenden, Teams und Organisationen. , Kennzeichenleuchten > Lichter & Leuchten , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20241201, Autoren: Haller, Reinhold, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 339, Abbildungen: 35 schwarz-weiße Abbildungen, 47 schwarz-weiße Tabellen, Keyword: Forschung; Führung; Führungsaufgabe; Führungsfunktion; Führungsinstrumente; Führungsstile; Hochschullehrer:innen; Personalführung; Teammanagement; Wissenschaft, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Entrepreneurship~Humankapital~Kapital / Humankapital~Kommunikationswissenschaft~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Unternehmensberatung - Unternehmensberater, Fachkategorie: Kommunikationswissenschaft~Strategisches Management~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation~Erwachsenenbildung, lebenslanges Lernen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 340 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 491, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.