Domain ajtm.de kaufen?
Wir ziehen mit dem Projekt
ajtm.de um.
Sind Sie am Kauf der Domain
ajtm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ajtm.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
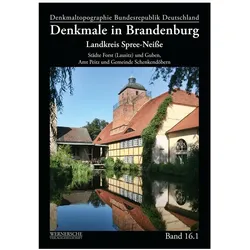
Landkreis Spree-Neisse, Fachbücher von Brandenburgisches Landesamt für Denkmalpflege und Archäologisches Landesmuseum, Forschung und Kultur, Dieter Hübener, Brandenburg (Germany). Ministerium für WissenschaftDas Fachbuch 'Landkreis Spree-Neisse' bietet eine fundierte Darstellung der architektonischen und kulturellen Denkmäler in Brandenburg, mit einem besonderen Fokus auf den Landkreis Spree-Neisse. Es richtet sich an Fachkundig Interessierte und Fachleute, die sich mit der Denkmalpflege, Architektur und regionalen Geschichte auseinandersetzen. Das Buch vereint wissenschaftliche Erkenntnisse und praxisnahe Informationen, die durch die Zusammenarbeit verschiedener Institutionen und Experten gewonnen wurden. Mit einem festen Einband und einer sorgfältigen Aufbereitung der Inhalte bietet es eine langlebige und hochwertige Ressource für die Forschung und den Erhalt des kulturellen Erbes. Die detaillierten Darstellungen und fundierten Analysen ermöglichen einen tiefen Einblick in die architektonischen Besonderheiten und historischen Entwicklungen der Region. Das Werk ist ein wertvolles Nachschlagewerk für Architekten, Historiker und Kulturinteressierte, die sich mit der regionalen Baukunst und Denkmalpflege befassen.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Instrument - Experiment, FachbücherDas Buch "Instrument - Experiment" bietet eine umfassende Analyse der historischen und methodologischen Perspektiven auf das Verhältnis zwischen Experimenten, Instrumenten und theoretischen Konzepten in der Wissenschaftsgeschichte. Es vereint Beiträge von verschiedenen Autoren, die sich mit der Rolle von Instrumenten in der experimentellen Wissenschaft auseinandersetzen. Die Texte beleuchten sowohl die Präzision als auch die Herausforderungen, die mit der Nutzung von Instrumenten verbunden sind, und zeigen auf, wie diese Instrumente als materielle Zeugen der Wissenschaft fungieren. Die Autoren diskutieren bedeutende historische Experimente und deren Einfluss auf die Entwicklung wissenschaftlicher Theorien, wobei sie sowohl technische als auch philosophische Aspekte berücksichtigen. Dieses Fachbuch richtet sich an Leserinnen und Leser, die ein vertieftes Verständnis für die Wechselwirkungen zwischen Experimenten und Instrumenten in der Wissenschaftsgeschichte suchen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **

Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
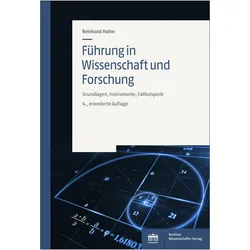
Fhrung in Wissenschaft und Forschung, Fachbücher von Reinhold HallerDas Buch "Führung in Wissenschaft und Forschung" bietet eine umfassende Einführung in die wesentlichen Aspekte der Führung im wissenschaftlichen und forschungsorientierten Umfeld. Es richtet sich an Führungskräfte, die oft aufgrund ihrer wissenschaftlichen Leistungen in Führungspositionen gelangen, jedoch selten die notwendigen Führungsfähigkeiten systematisch erlernt haben. Dieses Handbuch behandelt zentrale Themen wie Personalführung, Teammanagement und effektive Führungsinstrumente. Darüber hinaus werden evidenzbasierte Ansätze zur Konfliktbewältigung, zur Personalauswahl und zum Selbstmanagement vorgestellt, um eine ausgewogene Work-Life-Balance zu fördern. Die praxisorientierte Toolbox und die theoretischen Hintergründe machen es zu einem wertvollen Begleiter für alle, die in der Wissenschaft und Forschung erfolgreich führen möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landkreis Spree-Neisse, Fachbücher von Brandenburgisches Landesamt für Denkmalpflege und Archäologisches Landesmuseum, Forschung und Kultur, Dieter Hübener, Brandenburg (Germany). Ministerium für WissenschaftDas Fachbuch 'Landkreis Spree-Neisse' bietet eine fundierte Darstellung der architektonischen und kulturellen Denkmäler in Brandenburg, mit einem besonderen Fokus auf den Landkreis Spree-Neisse. Es richtet sich an Fachkundig Interessierte und Fachleute, die sich mit der Denkmalpflege, Architektur und regionalen Geschichte auseinandersetzen. Das Buch vereint wissenschaftliche Erkenntnisse und praxisnahe Informationen, die durch die Zusammenarbeit verschiedener Institutionen und Experten gewonnen wurden. Mit einem festen Einband und einer sorgfältigen Aufbereitung der Inhalte bietet es eine langlebige und hochwertige Ressource für die Forschung und den Erhalt des kulturellen Erbes. Die detaillierten Darstellungen und fundierten Analysen ermöglichen einen tiefen Einblick in die architektonischen Besonderheiten und historischen Entwicklungen der Region. Das Werk ist ein wertvolles Nachschlagewerk für Architekten, Historiker und Kulturinteressierte, die sich mit der regionalen Baukunst und Denkmalpflege befassen.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Instrument - Experiment, FachbücherDas Buch "Instrument - Experiment" bietet eine umfassende Analyse der historischen und methodologischen Perspektiven auf das Verhältnis zwischen Experimenten, Instrumenten und theoretischen Konzepten in der Wissenschaftsgeschichte. Es vereint Beiträge von verschiedenen Autoren, die sich mit der Rolle von Instrumenten in der experimentellen Wissenschaft auseinandersetzen. Die Texte beleuchten sowohl die Präzision als auch die Herausforderungen, die mit der Nutzung von Instrumenten verbunden sind, und zeigen auf, wie diese Instrumente als materielle Zeugen der Wissenschaft fungieren. Die Autoren diskutieren bedeutende historische Experimente und deren Einfluss auf die Entwicklung wissenschaftlicher Theorien, wobei sie sowohl technische als auch philosophische Aspekte berücksichtigen. Dieses Fachbuch richtet sich an Leserinnen und Leser, die ein vertieftes Verständnis für die Wechselwirkungen zwischen Experimenten und Instrumenten in der Wissenschaftsgeschichte suchen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Byomic Studie Mikroskop BYO-30Das Byomic Studie Mikroskop BYO-30 ist ein hochwertiges biologisches Mikroskop, das sich ideal für die Untersuchung von Zellen und Mikroorganismen eignet. Mit einer variablen Vergrösserung von 20x bis 640x bietet es erfahrenen Anwendern die Möglichkeit, detaillierte Beobachtungen durchzuführen. Das robuste Metallgehäuse sorgt für Stabilität und Langlebigkeit, während die integrierte Hintergrundbeleuchtung eine klare Sicht auf die Proben ermöglicht. Das Mikroskop ist besonders in Sekundarschulen beliebt und unterstützt Lernende dabei, die faszinierende Welt der Mikrobiologie zu erkunden. Der mitgelieferte Kreuztisch ermöglicht eine präzise Positionierung der Proben, was die Beobachtung erleichtert. Die benutzerfreundlichen Fokussiermechanismen und die intuitive Steuerung der Beleuchtung tragen zur Effizienz bei, sodass Anwender sich ganz auf ihre wissenschaftlichen Entdeckungen konzentrieren können. - Robustes Metallgehäuse für Stabilität und Langlebigkeit - Variable Vergrösserung von 20x bis 640x für detaillierte Beobachtungen - Integrierte Hintergrundbeleuchtung für klare Sicht auf Proben - Kreuztisch zur präzisen Positionierung von Proben - Benutzerfreundliche Fokussiermechanismen und intuitive Beleuchtungssteuerung.249,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
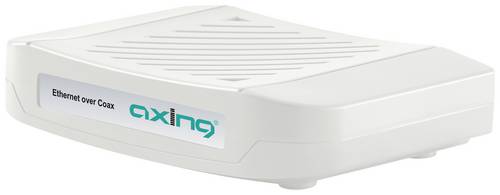
Axing Peer-to-Peer 1800 WLAN Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.217,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.